
¿Cuánto se paga por ser RESICO? Guía completa 2026
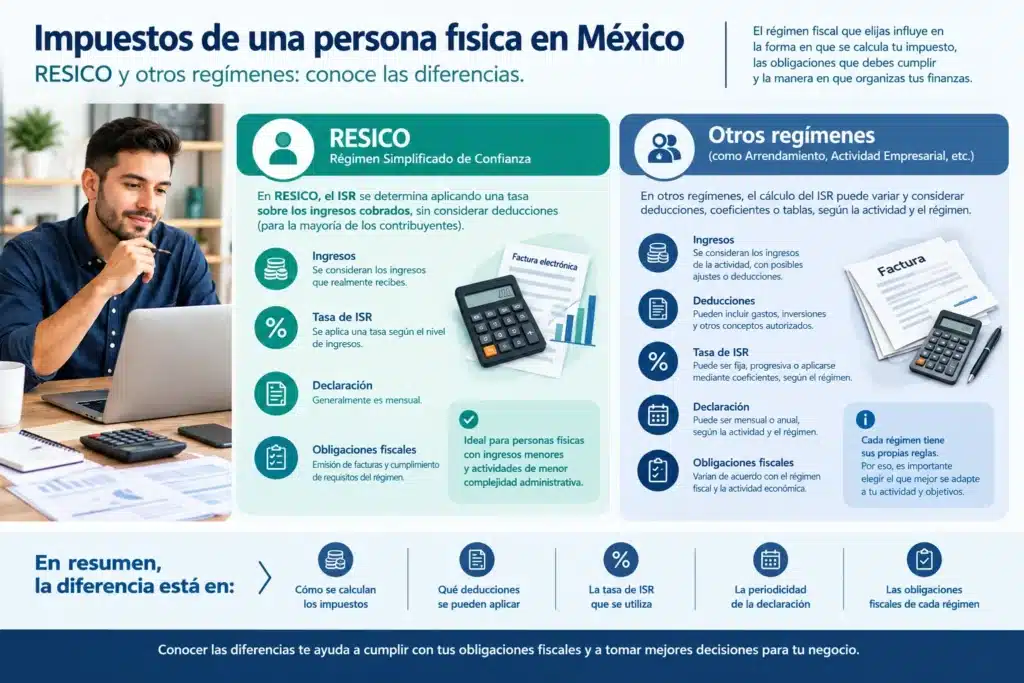
¿Cuánto se paga por ser RESICO en México? Si estás dado de alta en el Régimen Simplificado de Confianza, o evaluando si te conviene cambiarte, esa es siempre la primera pregunta. La respuesta corta: entre 1% y 2.5% sobre tus ingresos cobrados, sin restar un solo peso de gastos. La respuesta completa depende del tramo de ingresos en el que caigas cada mes y de si tus clientes son personas morales que te retienen ISR.
En este artículo encontrarás la tabla de tasas vigente para 2026, la fórmula exacta de cálculo con tres ejemplos de montos reales, la tabla anual y todo lo que debes cumplir para no tener problemas con el SAT. Al final hay una comparativa directa con otros regímenes para que puedas decidir con números, no con suposiciones.
Resumen Rápido
- Tasa de ISR en RESICO: Del 1% al 2.5% sobre ingresos cobrados, según el tramo mensual.
- Sin deducciones: No puedes restar gastos para calcular el ISR, ni mensual ni anualmente.
- Límite anual: $3.5 millones de ingresos acumulados para personas físicas.
- Retenciones: Clientes personas morales retienen el 1.25% sobre tus ingresos, que se acredita contra el ISR causado.
- Cuándo conviene: Si tus gastos representan menos del 35%-40% de tus ingresos, cuánto se paga en RESICO suele ser menor que en el régimen general.
- ¿Cuánto se paga por ser RESICO? Guía completa 2026
- ¿Cuánto se paga en RESICO? Tabla de tasas 2026
- ¿Cuánto se paga por ser RESICO? Fórmula y mecánica de cálculo
- Ejemplos reales: ¿cuánto ISR se paga en RESICO con $5,000, $40,000 y $100,000?
- ¿Cuánto se paga en RESICO anualmente? Tabla, fórmula y ejemplo completo
- Obligaciones en RESICO que no puedes ignorar
- ¿Te conviene el RESICO o hay un régimen que te sale más barato?
- El paso que muchos saltan y les cuesta caro
- Para cerrar
- Preguntas frecuentes sobre cuánto se paga por ser RESICO
¿Cuánto se paga en RESICO? Tabla de tasas 2026
Cómo leer la tabla: tramos, tasas y la lógica detrás
El ISR en RESICO para personas físicas se calcula sobre los ingresos que efectivamente cobraste en el mes, sin incluir IVA y sin restar ningún gasto. Las tasas 2026 se mantienen en los mismos rangos que los del ejercicio anterior, conforme a la tabla de la Ley del ISR publicada en el Diario Oficial de la Federación. La tabla mensual vigente es la siguiente:
| Ingresos mensuales cobrados | Tasa ISR RESICO |
| Hasta $25,000.00 | 1.00% |
| Más de $25,000.00 y hasta $50,000.00 | 1.10% |
| Más de $50,000.00 y hasta $83,333.33 | 1.50% |
| Más de $83,333.33 y hasta $208,333.33 | 2.00% |
| Más de $208,333.33 y hasta $291,666.66 | 2.50% |
Un punto que genera mucha confusión: la tasa no funciona de forma gradual por tramos. Si cobras $40,000 en el mes, toda esa base tributa al 1.10%, no solo la parte que excede los $25,000. El rango en el que caigas define la tasa que aplica a la totalidad de tu ingreso mensual, sin excepción.
El límite anual de $3.5 millones y qué pasa si lo rebasas
El RESICO para personas físicas tiene un tope de $3,500,000 de ingresos acumulados al año, equivalente a un máximo mensual de $291,666.66. Si en algún momento tu ingreso acumulado del año supera ese límite, el SAT te reasigna al régimen que corresponda, generalmente Actividades Empresariales y Profesionales, a partir del mes siguiente al que se rebasó. Te conviene verificar el procedimiento exacto de cambio de régimen en el portal del SAT, ya que en algunos casos los efectos pueden aplicarse al cierre del ejercicio.
Para personas morales el techo es distinto: $35,000,000 anuales. Si eres persona física, el límite de 3.5 millones es el que debes vigilar. Llevar un conteo acumulado mes a mes te permite anticipar cualquier cambio de régimen con tiempo suficiente para prepararte.
¿Cuánto se paga por ser RESICO? Fórmula y mecánica de cálculo
La fórmula base: ingresos cobrados × tasa aplicable
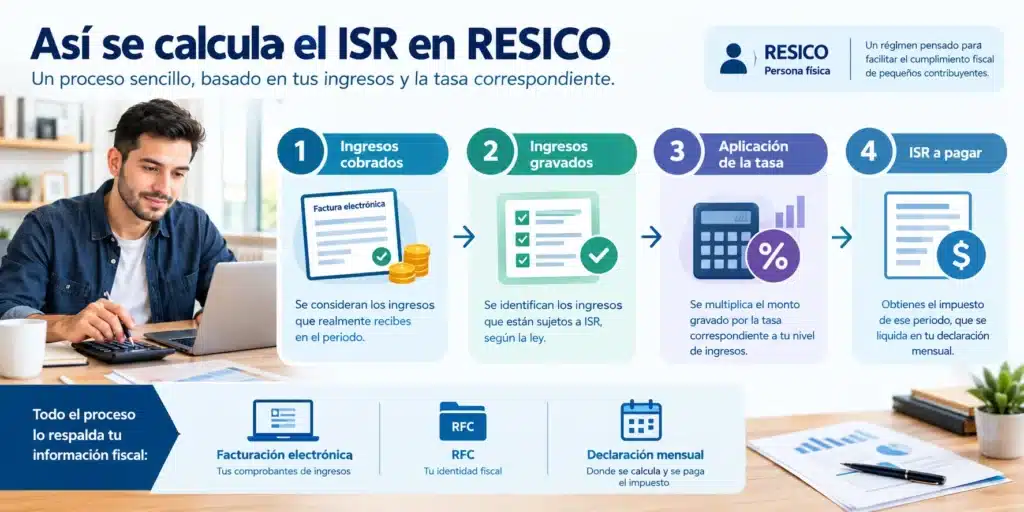
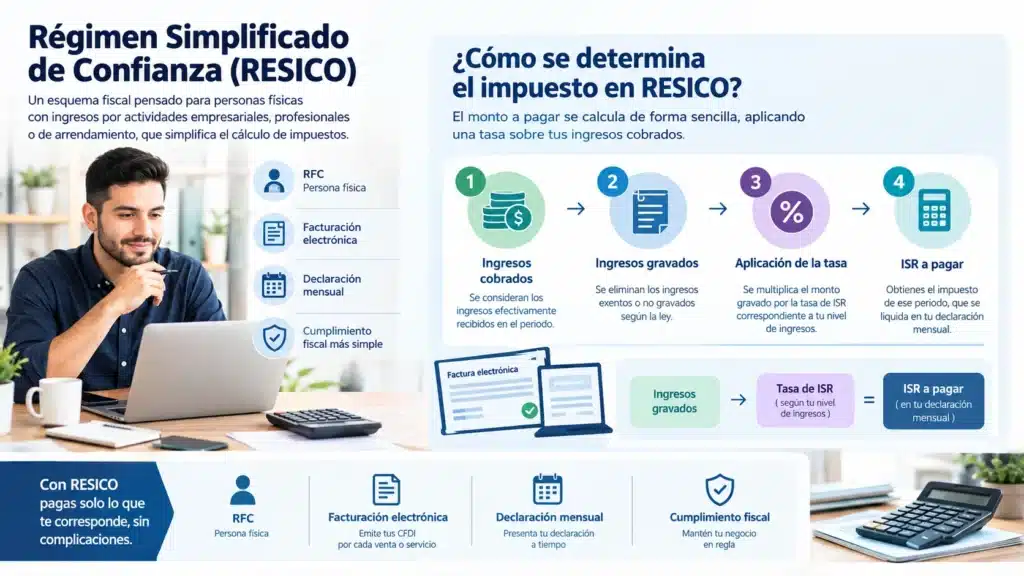
La mecánica es directa. Tomas tus ingresos cobrados del mes sin IVA, ubicas el tramo al que corresponden y multiplicas por la tasa. El resultado es el ISR causado, es decir:
Ingresos cobrados del mes (sin IVA) × tasa del tramo correspondiente = ISR causado
Ese monto puede reducirse si alguno de tus clientes te retuvo ISR durante el mes; la diferencia es lo que pagas al SAT. Si las retenciones superan el ISR causado, se genera un saldo a favor que puedes acreditar en meses posteriores o solicitar en devolución ante el SAT.
Qué pasa cuando facturas a una persona moral
Cuando tu cliente es una persona moral, la ley le obliga a retenerte el 1.25% del monto que te paga, calculado sobre la base sin IVA. Esa retención la entera directamente al SAT a más tardar el día 17 del mes siguiente y te emite la constancia correspondiente. Para ti, esa retención funciona como un pago anticipado del ISR del mes.
El resultado práctico: en facturación de montos bajos la retención puede cubrir o incluso superar tu ISR causado. En facturación alta, reduce lo que tienes que pagar de forma directa. Entender este mecanismo desde el inicio evita tanto pagar de más como recibir requerimientos del SAT por diferencias.
Ejemplos reales: ¿cuánto ISR se paga en RESICO con $5,000, $40,000 y $100,000?
Ejemplo 1: facturas $5,000 al mes
Con ingresos de $5,000 caes en el primer tramo: hasta $25,000 a 1.00%. El ISR causado es de $50. Sin retención, pagas $50 al SAT. Si tu cliente fue una persona moral y te retuvo el 1.25% ($62.50 sobre $5,000), el resultado es un saldo a favor de $12.50; ese saldo lo puedes acreditar en el siguiente mes o solicitarlo en devolución ante el SAT. En este rango de ingresos, el pago mensual en RESICO es mínimo o nulo cuando existe retención.
Ejemplo 2: facturas $40,000 al mes
$40,000 cae en el segundo tramo: de $25,001 a $50,000 a 1.10%. ISR causado: $440. Sin retención, pagas $440. Si toda esa facturación fue a una persona moral, la retención es de $500 ($40,000 × 1.25%) y el resultado es saldo a favor de $60. En este tramo la tasa sigue siendo muy baja comparada con cualquier régimen que calcule ISR sobre utilidad con la tarifa progresiva.
Ejemplo 3: facturas $100,000 al mes
$100,000 cae en el cuarto tramo: de $83,334 a $208,333 a 2.00%. ISR causado: $2,000. Sin retención, pagas $2,000. Con retención de persona moral ($100,000 × 1.25% = $1,250), el ISR a pagar queda en $750. Incluso en el tramo del 2%, el impuesto efectivo mensual sobre $100,000 de ingresos es considerablemente menor que lo que pagarías bajo la tarifa progresiva del régimen general con una utilidad equivalente.
¿Cuánto se paga en RESICO anualmente? Tabla, fórmula y ejemplo completo
La tabla anual y cómo difiere de la mensual
La declaración anual del RESICO usa su propia tabla de ingresos acumulados del ejercicio. La lógica es idéntica a la del cálculo mensual: se ubica el rango del ingreso total del año y se aplica esa tasa al monto completo, sin restar deducciones.
| Ingresos anuales acumulados | Tasa ISR |
| Hasta $300,000.00 | 1.00% |
| Más de $300,000.00 y hasta $600,000.00 | 1.10% |
| Más de $600,000.00 y hasta $1,000,000.00 | 1.50% |
| Más de $1,000,000.00 y hasta $2,500,000.00 | 2.00% |
| Más de $2,500,000.00 y hasta $3,500,000.00 | 2.50% |
Ejemplo: si cobraste $480,000 en todo el año
$480,000 cae en el segundo tramo anual: de $300,001 a $600,000 a 1.10%. ISR anual causado: $480,000 × 1.10% = $5,280. A ese monto se restan las retenciones acumuladas del año y los pagos provisionales mensuales que ya enteraste. Si tus pagos mensuales sumaron $4,840 durante el año, solo pagarías la diferencia de $440 en la declaración anual.
Llevar un registro mensual ordenado de pagos y retenciones hace este paso muy sencillo. Sin ese registro, reconstruir doce meses de movimientos en abril se convierte en un problema que consume tiempo y puede llevar a errores costosos.
Obligaciones en RESICO que no puedes ignorar
No puedes deducir gastos, pero sí debes guardar tus CFDI
En RESICO de personas físicas no existe la posibilidad de restar gastos para reducir el ISR, ni en los pagos mensuales ni en la declaración anual. La tasa baja es precisamente la contrapartida a esa restricción. Sin embargo, el SAT sí te exige obtener y conservar los CFDI que amparen tus gastos e inversiones, aunque no los uses para calcular el impuesto.
Esa distinción confunde a muchos contribuyentes. Guardar comprobantes es una obligación fiscal independiente del uso que les des para el cálculo del ISR. Si el SAT te audita o te requiere información, esos CFDI forman parte del expediente que debes presentar.
Lo que el SAT sí exige de forma puntual
Las obligaciones concretas para personas físicas en RESICO, conforme a la LISR y a los lineamientos publicados por el SAT, son las siguientes:
- RFC actualizado y e.firma vigente
- Buzón tributario activo
- Emisión de CFDI 4.0 por la totalidad de los ingresos cobrados
- Emisión de CFDI global por operaciones con público en general que no soliciten factura
- Conservación de CFDI de gastos e inversiones
- Declaración mensual de ISR a más tardar el día 17 del mes siguiente
- Declaración anual en el mes de abril
El incumplimiento de cualquiera de estas obligaciones puede derivar en multas o en la pérdida del régimen. Además, las personas físicas en RESICO no presentan contabilidad electrónica mensual ni DIOT, lo que recorta de forma notable la carga administrativa frente al régimen general.
¿Te conviene el RESICO o hay un régimen que te sale más barato?
Cuándo el RESICO gana: pocos gastos, margen alto
Si tus gastos son bajos en relación con lo que facturas, el RESICO casi siempre gana la comparativa. Un profesionista que cobra $100,000 al mes y tiene $10,000 de gastos paga $2,000 de ISR bajo este régimen. En el régimen general, el ISR sobre $90,000 de utilidad con la tarifa progresiva puede superar ese monto, incluso antes de considerar la carga administrativa adicional que implica llevar contabilidad completa.
La regla práctica orientativa: si tus gastos representan menos de entre el 35% y el 40% de tus ingresos, el pago por ser RESICO en México merece un análisis serio. Este umbral varía según la fuente consultada y el giro del negocio, por lo que lo más conveniente es correr los números con tu situación concreta. Profesionistas independientes, consultores, médicos, diseñadores y otros prestadores de servicios con costos operativos mínimos suelen encontrar en este régimen su mejor opción fiscal.
Cuándo el régimen general o de honorarios resulta mejor
Cuando los gastos son altos, la ecuación se invierte. Si cobras $100,000 pero tienes $75,000 de gastos deducibles, en RESICO pagas $2,000 sobre el total de ingresos. En el régimen general, el ISR se calcula sobre los $25,000 de utilidad, y la carga resulta menor. Negocios con nómina, inventario o costos de operación significativos suelen tener mejor resultado fuera del RESICO.
En honorarios bajo el régimen general, la ventaja aparece cuando tienes gastos profesionales importantes: renta de oficina, personal de apoyo, equipo o subcontrataciones. Si casi no tienes gastos y facturas directamente tu trabajo, el pago mensual en RESICO suele ser más eficiente. La diferencia entre regímenes no es trivial y puede representar miles de pesos al año.
El paso que muchos saltan y les cuesta caro
Elegir el régimen correcto no es una decisión que se toma una sola vez. Los ingresos y los gastos se mueven, y el SAT actualiza sus reglas. Lo que hoy es eficiente puede dejar de serlo el año siguiente si tu negocio crece o si tu estructura de costos cambia. El cálculo más valioso no es el genérico que encuentras en un artículo, sino el que parte de tus propios números.
Lee la guía qué es el RESICO y cómo funciona para que entiendas a fondo sus ventajas
En Despachos Contables Fiscales y Administrativos encontrarás contadores especializados en RESICO, organizados por ciudad y estado en todo el país. Puedes comparar regímenes con datos reales de tu negocio, identificar el esquema que reduce tu carga fiscal desde el primer mes y asegurarte de cumplir todas tus obligaciones ante el SAT sin contratiempos. Busca el despacho más cercano a tu ubicación y solicita una consulta directamente con el especialista.
Encontrar un contador en mi ciudad
Para cerrar
En resumen, ¿cuánto se paga por ser RESICO en México? El ISR representa entre 1% y 2.5% de lo que cobras al mes, sin descontar ningún gasto. La cantidad exacta depende del tramo en que caigas cada mes y de si tus clientes son personas morales que retienen el 1.25%.
Usa los ejemplos de este artículo como punto de partida para tener una idea clara del orden de magnitud de tu impuesto. El cálculo definitivo siempre parte de tu situación particular: tus ingresos reales, tu estructura de gastos, el perfil de tus clientes y las obligaciones que ya tienes adquiridas. Un especialista en RESICO puede afinar ese número en minutos y evitarte errores que después cuestan meses de gestiones con el SAT.
Preguntas frecuentes sobre cuánto se paga por ser RESICO
¿Cuánto se paga en RESICO mensualmente?
El pago mensual en RESICO es del 1% al 2.5% sobre tus ingresos cobrados, dependiendo del tramo en el que caigas. La tasa se aplica al total de tus ingresos del mes, sin restar gastos ni deducciones.
¿Cuánto ISR se paga en RESICO si facturo $100,000 al mes?
Con $100,000 de ingresos mensuales, la tasa aplicable es del 2.00%, lo que da un ISR causado de $2,000. Si tus clientes son personas morales que te retienen el 1.25% ($1,250), el pago final sería de $750.
¿Cuánto se paga por ser RESICO si mis clientes me retienen ISR?
La retención del 1.25% que hacen las personas morales se acredita contra tu ISR causado. Si la retención es mayor que tu ISR, generas un saldo a favor que puedes acreditar en meses posteriores o solicitar en devolución.
¿Cuál es el límite de ingresos en RESICO para personas físicas?
El límite anual es de $3,500,000 en ingresos acumulados, lo que equivale a un máximo mensual de $291,666.66. Si rebasas este límite, el SAT te reasigna al régimen de Actividades Empresariales y Profesionales.
¿Puedo deducir gastos en RESICO?
No. En RESICO no se permiten deducciones para el cálculo del ISR, ni mensual ni anualmente. La tasa baja compensa esta restricción.
¿Qué régimen es mejor: RESICO o Actividades Empresariales?
Depende de tu nivel de gastos. Si tus gastos representan menos del 35%-40% de tus ingresos, RESICO suele ser más conveniente. Si tus gastos son altos, el régimen general con deducciones puede resultar mejor.


