¿Cuándo se hacen los pagos provisionales de ISR? Fechas y obligaciones en 2026
¿Cuándo se hacen los pagos provisionales de ISR? Se presentan, por regla general, a más tardar el día 17 del mes inmediato posterior al periodo que se declara. Esta obligación fiscal permite que las personas físicas y morales adelanten el pago del Impuesto sobre la Renta correspondiente al ejercicio fiscal.
Sin embargo, la fecha y la forma de calcular los pagos provisionales de ISR pueden variar según el régimen fiscal, el tipo de contribuyente y las actividades económicas que realiza.
Resumen rápido
- Fecha límite general: día 17 del mes siguiente al periodo que se declara.
- Personas físicas: pueden presentar pagos provisionales mensuales o, en ciertos casos, trimestrales.
- Personas morales: generalmente presentan pagos provisionales mensuales.
- RESICO: tanto personas físicas como morales deben cumplir con sus declaraciones mensuales conforme a las reglas de su régimen.
- Prórroga por RFC: ciertos contribuyentes pueden disponer de días hábiles adicionales, dependiendo del sexto dígito numérico de su RFC y de las disposiciones aplicables.
- Declaración: se presenta a través del portal del Servicio de Administración Tributaria (SAT).
- ¿Cuándo se hacen los pagos provisionales de ISR? Fechas y obligaciones en 2026
- Resumen rápido
- ¿Cuándo se hacen los pagos provisionales de ISR?
- ¿Cuándo pagan ISR las personas físicas?
- ¿Cuándo presentan sus pagos provisionales las personas morales?
- ¿Cómo se realizan los pagos provisionales de ISR en RESICO?
- ¿Cómo se calculan los pagos provisionales de ISR?
- ¿Cómo consultar y presentar los pagos provisionales de ISR en el SAT?
- ¿Qué pasa si no se presentan los pagos provisionales de ISR a tiempo?
- ¿Existen días adicionales para presentar los pagos provisionales?
- Conclusión: ¿cuándo se hacen los pagos provisionales de ISR?
- ¿NECESITAS AYUDA CON TUS PAGOS PROVISIONALES?
- Preguntas frecuentes sobre los pagos provisionales de ISR
¿Cuándo se hacen los pagos provisionales de ISR?
Los pagos provisionales de ISR se realizan durante el ejercicio fiscal y se presentan, generalmente, a más tardar el día 17 del mes inmediato posterior al periodo correspondiente.
Por ejemplo, los ingresos obtenidos durante enero se declaran y, en su caso, se pagan en febrero. Los ingresos de febrero se declaran en marzo, y así sucesivamente.
Calendario de pagos provisionales de ISR 2026
| Periodo que se declara | Fecha límite general |
| Enero | 17 de febrero de 2026 |
| Febrero | 17 de marzo de 2026 |
| Marzo | 17 de abril de 2026 |
| Abril | 18 de mayo de 2026* |
| Mayo | 17 de junio de 2026 |
| Junio | 17 de julio de 2026 |
| Julio | 17 de agosto de 2026 |
| Agosto | 17 de septiembre de 2026 |
| Septiembre | 19 de octubre de 2026* |
| Octubre | 17 de noviembre de 2026 |
| Noviembre | 17 de diciembre de 2026 |
| Diciembre | 18 de enero de 2027* |
Las fechas pueden cambiar por días inhábiles, disposiciones oficiales o facilidades aplicables. Antes de presentar la declaración, conviene verificar el vencimiento en el portal del SAT.
¿Cuándo pagan ISR las personas físicas?
Las personas físicas que realizan actividades empresariales, prestan servicios profesionales o perciben ingresos por arrendamiento, entre otros supuestos, pueden estar obligadas a presentar pagos provisionales de ISR.
En términos generales, los pagos provisionales de ISR de personas físicas se presentan a más tardar el día 17 del mes siguiente al periodo declarado, aunque la periodicidad puede variar de acuerdo con la actividad y el régimen fiscal. antes de continuar, conviene saber qué es el ISR y por qué se paga.
Personas físicas con actividad empresarial y servicios profesionales
Las personas físicas que tributan en el régimen de actividades empresariales y profesionales suelen calcular sus pagos provisionales de forma mensual.
Para determinar el importe, deben considerar los ingresos acumulados del periodo, las deducciones autorizadas, las pérdidas fiscales pendientes de amortizar y los pagos provisionales anteriores, conforme a las disposiciones de la Ley del Impuesto sobre la Renta.
Personas físicas que obtienen ingresos por arrendamiento
Quienes perciben ingresos por rentar inmuebles también pueden estar obligados a efectuar pagos provisionales de ISR.
En determinados supuestos, la legislación permite realizar pagos trimestrales. Por ello, es importante revisar el régimen y las obligaciones registradas ante el SAT, en lugar de asumir que todos los contribuyentes deben declarar mensualmente.
¿Cuándo presentan sus pagos provisionales las personas morales?
Las personas morales del régimen general deben presentar sus pagos provisionales de ISR mensualmente, a más tardar el día 17 del mes inmediato posterior al periodo que se declara.
Esta obligación se encuentra establecida en el artículo 14 de la Ley del Impuesto sobre la Renta.
Para determinar el pago provisional, las empresas generalmente utilizan un coeficiente de utilidad calculado con base en los resultados fiscales de ejercicios anteriores. Posteriormente, aplican dicho coeficiente a los ingresos nominales acumulados del periodo y realizan los ajustes que establece la ley.
¿Qué sucede con las personas morales en su primer ejercicio?
Las empresas que comienzan operaciones pueden tener particularidades en la determinación de sus pagos provisionales, debido a que todavía no cuentan con un ejercicio anterior completo para calcular el coeficiente de utilidad.
En estos casos, es necesario analizar las disposiciones aplicables y las condiciones particulares de la empresa para determinar cuándo existe obligación de realizar pagos provisionales y cómo calcularlos correctamente.
¿Cómo se realizan los pagos provisionales de ISR en RESICO?
El Régimen Simplificado de Confianza (RESICO) tiene reglas específicas para el cálculo y la presentación de pagos provisionales.
RESICO para personas físicas
Las personas físicas que tributan en RESICO deben presentar su declaración mensual de ISR a más tardar el día 17 del mes inmediato posterior al periodo declarado.
El cálculo se realiza, en términos generales, aplicando las tasas correspondientes a los ingresos efectivamente cobrados, sin las deducciones que se aplican en otros regímenes de personas físicas.
La declaración del SAT se encuentra prellenada con información de los CFDI emitidos y recibidos durante el periodo, por lo que es importante verificar que los comprobantes sean correctos y que los ingresos estén completos. Es bueno que conozcas qué es el CFDI y para qué sirve.
RESICO para personas morales
Las personas morales que tributan en RESICO también presentan pagos provisionales mensuales, a más tardar el día 17 del mes siguiente.
Su cálculo considera los ingresos efectivamente percibidos y las deducciones autorizadas efectivamente realizadas, además de los demás elementos previstos en la legislación.
Aunque ambos regímenes comparten el nombre RESICO, las reglas de cálculo para personas físicas y personas morales no son iguales.
¿Cómo se calculan los pagos provisionales de ISR?
El cálculo de los pagos provisionales de ISR depende del régimen fiscal del contribuyente.
Cálculo para personas físicas con actividad empresarial o servicios profesionales
De manera general, el procedimiento consiste en:
- Sumar los ingresos acumulables obtenidos desde el inicio del ejercicio hasta el último día del periodo que se declara.
- Restar las deducciones autorizadas correspondientes al mismo periodo.
- Disminuir, cuando proceda, las pérdidas fiscales pendientes de aplicar.
- Determinar la base gravable y aplicar la tarifa correspondiente.
- Restar los pagos provisionales efectuados con anterioridad y las cantidades acreditables que procedan.
- Obtener el importe que corresponde pagar en la declaración.
Este procedimiento es general y debe ajustarse a las disposiciones específicas del régimen fiscal del contribuyente.
Cálculo para personas morales del régimen general
Para las personas morales, el cálculo normalmente se realiza de la siguiente manera:
- Determinar el coeficiente de utilidad fiscal aplicable.
- Multiplicar el coeficiente por los ingresos nominales acumulados del periodo.
- Obtener la utilidad fiscal estimada conforme al procedimiento legal.
- Aplicar la tasa del ISR correspondiente.
- Restar los pagos provisionales anteriores y las cantidades que procedan conforme a la ley.
El coeficiente de utilidad es un elemento importante porque permite estimar la utilidad fiscal de la empresa a partir de sus ingresos nominales.
¿Cómo consultar y presentar los pagos provisionales de ISR en el SAT?
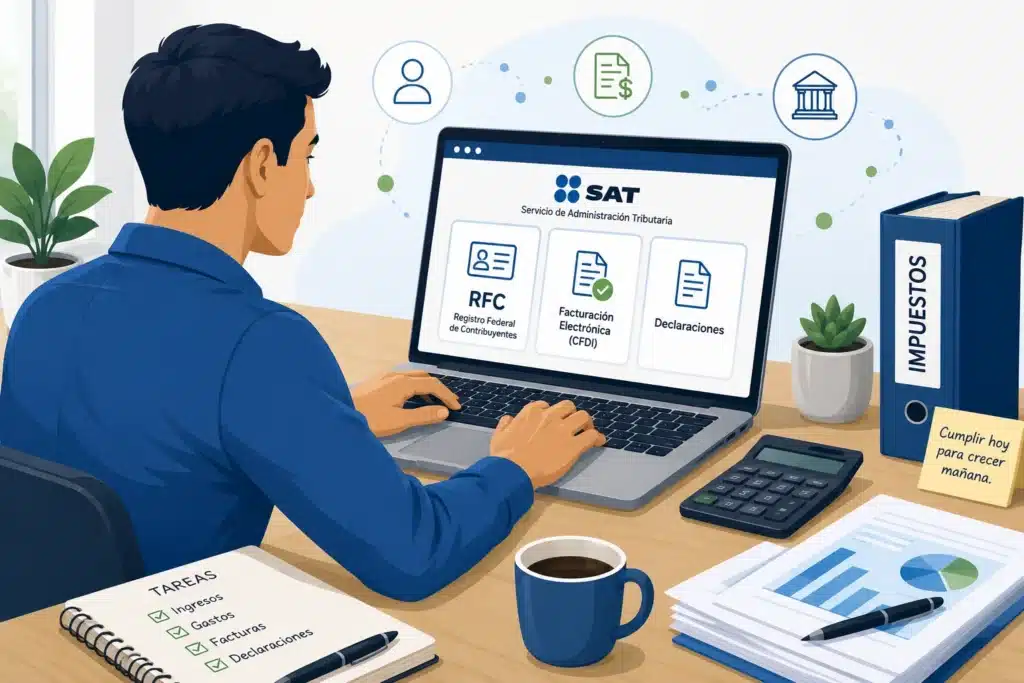
Para presentar la declaración de pagos provisionales, el contribuyente debe ingresar al portal oficial del SAT y seleccionar el servicio correspondiente a su régimen fiscal.
El procedimiento general es:
- Ingresar a sat.gob.mx.
- Acceder al apartado de Declaraciones.
- Seleccionar la declaración de pagos provisionales correspondiente a personas físicas o morales.
- Iniciar sesión con RFC y contraseña o e.firma, según lo solicite el sistema.
- Revisar la información precargada de ingresos, CFDI, deducciones y pagos anteriores.
- Verificar que los datos sean correctos y completar los campos necesarios.
- Enviar la declaración y obtener el acuse de recibo.
- Si existe un importe a pagar, generar la línea de captura y efectuar el pago dentro del plazo correspondiente.
Es recomendable conservar tanto el acuse de la declaración como el comprobante de pago para futuras aclaraciones o revisiones fiscales.
¿Qué pasa si no se presentan los pagos provisionales de ISR a tiempo?
No presentar los pagos provisionales de ISR dentro del plazo establecido puede generar consecuencias fiscales, incluso cuando el contribuyente no tenga impuesto a cargo.
Entre las posibles consecuencias se encuentran:
- Multas por incumplimiento de obligaciones fiscales.
- Recargos por el pago extemporáneo de contribuciones.
- Actualización del impuesto cuando corresponda.
- Requerimientos del SAT.
- Complicaciones para mantener al corriente las obligaciones fiscales.
Si se detecta que una declaración no fue presentada, lo recomendable es regularizar la situación lo antes posible y revisar si corresponde presentar una declaración extemporánea o complementaria.
¿Existen días adicionales para presentar los pagos provisionales?
Sí. En determinados casos, las disposiciones fiscales permiten que el vencimiento se extienda algunos días hábiles, tomando como referencia el sexto dígito numérico del RFC.
La facilidad general contempla el siguiente esquema:
| Sexto dígito numérico del RFC | Días hábiles adicionales |
| 1 y 2 | 1 día |
| 3 y 4 | 2 días |
| 5 y 6 | 3 días |
| 7 y 8 | 4 días |
| 9 y 0 | 5 días |
Esta facilidad no debe interpretarse como una prórroga automática para todas las obligaciones y contribuyentes. Es importante confirmar si resulta aplicable al régimen fiscal y a la declaración que se va a presentar.
Conclusión: ¿cuándo se hacen los pagos provisionales de ISR?
Los pagos provisionales de ISR se presentan, como regla general, a más tardar el día 17 del mes inmediato posterior al periodo que se declara. No obstante, las obligaciones fiscales varían entre personas físicas, personas morales y contribuyentes del RESICO.
Conocer la fecha límite, calcular correctamente el impuesto y revisar las obligaciones registradas ante el SAT ayuda a evitar multas, recargos y problemas de cumplimiento.
Si tienes dudas sobre la determinación de tus pagos provisionales, contar con asesoría contable puede ayudarte a identificar las obligaciones correspondientes a tu régimen y mantener tus declaraciones al día.
¿NECESITAS AYUDA CON TUS PAGOS PROVISIONALES?
¿Necesitas ayuda para cumplir con tus obligaciones fiscales? Consulta con un contador y mantén tus pagos provisionales de ISR al día.
Preguntas frecuentes sobre los pagos provisionales de ISR
¿Cuándo se hacen los pagos provisionales de ISR?
Generalmente, se presentan a más tardar el día 17 del mes inmediato posterior al periodo que se declara. La fecha puede variar por disposiciones fiscales o facilidades aplicables.
¿Cuál es la fecha límite para presentar los pagos provisionales de ISR?
La fecha límite general es el día 17 del mes siguiente al periodo declarado. Algunos contribuyentes pueden contar con días hábiles adicionales, según las disposiciones aplicables.
¿Los pagos provisionales de ISR son mensuales?
En muchos casos sí. Las personas morales del régimen general y los contribuyentes del RESICO suelen presentar declaraciones mensuales. Algunas personas físicas pueden tener una periodicidad distinta, dependiendo de su actividad y régimen.
¿Cuándo presentan sus pagos provisionales las personas físicas?
Las personas físicas obligadas a realizar pagos provisionales generalmente los presentan a más tardar el día 17 del mes inmediato posterior al periodo correspondiente, aunque existen casos con periodicidad trimestral.
¿Cuándo presentan sus pagos provisionales las personas morales?
Las personas morales del régimen general presentan pagos provisionales mensuales a más tardar el día 17 del mes siguiente, conforme al artículo 14 de la Ley del Impuesto sobre la Renta.
¿Cómo se calculan los pagos provisionales de ISR?
El cálculo depende del régimen fiscal. Para las personas físicas generalmente consideran ingresos acumulados, deducciones autorizadas y tarifas aplicables. En el caso de las personas morales del régimen general utilizan, por lo común, un coeficiente de utilidad sobre los ingresos nominales acumulados.
¿Las personas físicas del RESICO hacen pagos provisionales de ISR?
Sí. Las personas físicas del RESICO deben presentar declaraciones mensuales de ISR, generalmente a más tardar el día 17 del mes inmediato posterior al periodo declarado.
¿Qué pasa si no presento un pago provisional de ISR a tiempo?
El incumplimiento puede generar multas, recargos, actualizaciones y requerimientos del SAT. Es recomendable regularizar la declaración y el pago cuanto antes, según corresponda.