¿Qué cosas puedo facturar en RESICO? Guía para saber qué puedes facturar y qué gastos debes pedir con factura
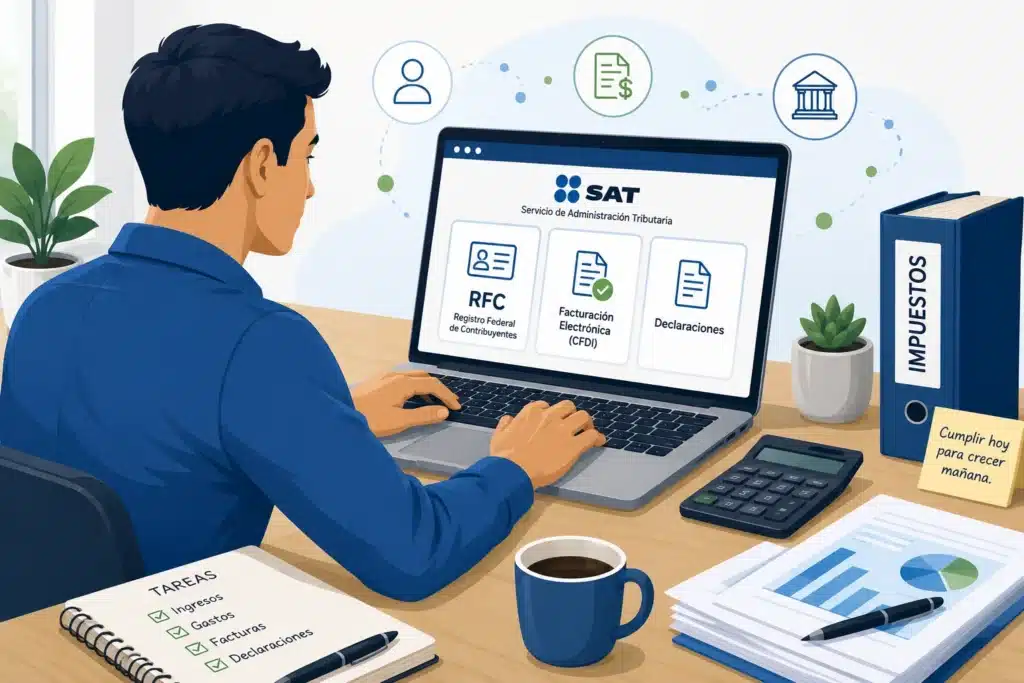
Si estás inscrito en el Régimen Simplificado de Confianza (RESICO), es normal que tengas dudas sobre qué cosas puedes facturar, qué servicios o productos puedes incluir en tus CFDI y qué gastos puedes solicitar con factura. La respuesta depende de distinguir dos situaciones diferentes: los ingresos que tú facturas a tus clientes y los gastos que tú pagas para realizar tu actividad.
En términos generales, una persona física en RESICO puede facturar los bienes que vende, los servicios que presta o, en su caso, el uso o goce temporal de bienes que proporciona, siempre que correspondan a las actividades económicas registradas ante el SAT. Además, debe emitir CFDI por sus ingresos y obtener y conservar los comprobantes fiscales de sus gastos e inversiones.
- ¿Qué cosas puedo facturar en RESICO? Guía para saber qué puedes facturar y qué gastos debes pedir con factura
- Respuesta rápida: ¿qué cosas puedo facturar en RESICO?
- ¿Qué se factura en el Régimen Simplificado de Confianza?
- ¿Qué puedo facturar si estoy en RESICO?
- ¿Qué puedo facturar si soy RESICO?
- ¿Qué gastos puedes facturar en RESICO?
- ¿Qué gastos conviene pedir con factura si estoy en RESICO?
- ¿Los gastos se pueden deducir en RESICO?
- ¿Qué diferencia hay entre facturar un gasto y deducirlo?
- ¿Qué pasa si facturo un gasto que no está relacionado con mi actividad?
- ¿Qué debe contener una factura de RESICO?
- ¿Qué ingresos debe facturar una persona física en RESICO?
- ¿Hay un límite de ingresos para estar en RESICO?
- Ejemplo: qué puede facturar un diseñador en RESICO
- ¿Qué debo revisar antes de facturar en RESICO?
- Conclusión: ¿qué cosas puedo facturar en RESICO?
- ¿Necesitas ayuda con tus obligaciones fiscales?
- Preguntas frecuentes sobre qué se puede facturar en RESICO
Respuesta rápida: ¿qué cosas puedo facturar en RESICO?
Si tributas como persona física en RESICO, puedes facturar los ingresos que provengan de las actividades empresariales, profesionales o del otorgamiento del uso o goce temporal de bienes que realizas.
Por ejemplo, dependiendo de tu actividad, puedes emitir facturas por:
- Venta de productos o mercancías.
- Prestación de servicios profesionales.
- Servicios de consultoría o asesoría.
- Trabajos de diseño, programación, marketing o similares.
- Servicios de reparación, mantenimiento o instalación.
- Servicios relacionados con una actividad comercial.
- Rentas por el uso o goce temporal de bienes, cuando correspondan a tu régimen y actividad registrada.
- Otros bienes o servicios que formen parte de las actividades por las que tributas en RESICO.
La clave no es simplemente preguntarse si “se puede facturar” un determinado concepto. Lo importante es que el ingreso corresponda a una actividad que efectivamente realizas y que se encuentre correctamente registrada ante el SAT.
¿Qué se factura en el Régimen Simplificado de Confianza?
Una persona física en RESICO debe expedir CFDI por las operaciones que realice con sus clientes. La Ley del ISR establece expresamente esta obligación y señala que los comprobantes deben amparar las operaciones correspondientes.
Te recomiendo ver qué es el ISR y por qué se paga
Por eso, cuando un cliente te solicita una factura, el concepto debe corresponder al bien vendido, servicio prestado o actividad realizada.
Por ejemplo:
| Actividad | Ejemplo de ingreso que puedes facturar |
| Diseño gráfico | Diseño de identidad visual |
| Consultoría | Servicios de consultoría empresarial |
| Programación | Desarrollo o mantenimiento de software |
| Comercio | Venta de mercancías |
| Reparación | Servicio de reparación de equipo |
| Construcción | Trabajos de construcción o servicios relacionados |
| Servicios profesionales | Honorarios por servicios prestados |
| Arrendamiento | Renta por el uso temporal de un inmueble, cuando corresponda |
La descripción exacta del CFDI debe reflejar la operación real y utilizar los datos fiscales y conceptos que correspondan.
¿Qué puedo facturar si estoy en RESICO?
La pregunta “¿qué puedo facturar si estoy en RESICO?” no se responde con una lista universal de productos o servicios.
RESICO no significa que exista un catálogo especial de cosas que una persona pueda vender. El régimen fiscal está relacionado con la forma en que se determina y paga el ISR, mientras que la actividad económica determina qué bienes o servicios ofrece el contribuyente.
Por ejemplo, un diseñador puede facturar sus servicios de diseño; un abogado, los servicios profesionales que presta; un comerciante, las mercancías que vende; y una persona que renta un inmueble puede emitir los comprobantes correspondientes al uso o goce temporal del bien, siempre que se encuentre en el supuesto fiscal correspondiente.
Por ello, antes de emitir una factura conviene comprobar que la actividad económica registrada ante el SAT sea congruente con la operación realizada.
¿Qué puedo facturar si soy RESICO?
Si eres persona física en RESICO, puedes facturar los ingresos efectivamente cobrados derivados de las actividades empresariales, profesionales o del otorgamiento del uso o goce temporal de bienes que correspondan al régimen. El artículo 113-E establece que el cálculo mensual del ISR considera los ingresos efectivamente cobrados y amparados por CFDI, sin incluir IVA y sin aplicar deducciones.
Esto significa que la factura de tus ingresos es una parte fundamental de tu cumplimiento fiscal.
Por ejemplo, si prestas un servicio profesional y recibes el pago correspondiente, debes emitir el CFDI que ampare esa operación. Si vendes un producto y recibes el pago, también debes documentar el ingreso mediante el comprobante fiscal correspondiente.
¿Puedo facturar diferentes servicios en RESICO?
Sí, siempre que las actividades correspondan a las actividades económicas que realizas y tengas correctamente actualizada tu información ante el SAT.
Si una persona empieza a realizar una actividad distinta de la que tiene registrada, no debería simplemente comenzar a facturarla sin revisar previamente su situación fiscal.
La congruencia entre actividad económica, CFDI emitidos y operaciones reales es especialmente importante porque el SAT utiliza la información de los comprobantes fiscales para integrar las declaraciones. La propia autoridad señala que la declaración mensual de RESICO se encuentra prellenada con información de los CFDI emitidos.
¿Qué gastos puedes facturar en RESICO?
Aquí aparece una de las confusiones más frecuentes.
Si estás en RESICO, sí puedes y debes solicitar CFDI por los gastos e inversiones relacionados con tu actividad. De hecho, el artículo 113-G de la Ley del ISR establece como obligación obtener y conservar los CFDI que amparen los gastos e inversiones.
Pero esto no significa que puedas restar esos gastos de tus ingresos para calcular el ISR de RESICO.
En otras palabras:
Puedes tener facturas de gastos, pero esos gastos no se restan de tus ingresos para determinar el ISR de RESICO de una persona física.
El artículo 113-E señala expresamente que el impuesto se determina sobre los ingresos efectivamente cobrados amparados por CFDI, sin aplicar deducción alguna.
¿Qué gastos conviene pedir con factura si estoy en RESICO?
Aunque los gastos no reduzcan directamente el ISR de RESICO, es importante solicitar y conservar sus CFDI cuando estén relacionados con la actividad.
Algunos ejemplos pueden ser:
- Renta de un local u oficina.
- Compra de mercancías para la actividad.
- Materiales utilizados para prestar servicios.
- Equipo y herramientas.
- Servicios de internet o telefonía relacionados con la actividad.
- Servicios profesionales contratados para el negocio.
- Gastos de mantenimiento relacionados con la actividad.
- Adquisición de activos o inversiones utilizados en el negocio.
- Otros bienes y servicios necesarios para desarrollar la actividad.
La posibilidad de acreditar IVA puede tener un tratamiento distinto. La normativa fiscal contempla que las personas físicas en RESICO pueden acreditar el IVA correspondiente a sus actividades cuando se cumplen los requisitos establecidos en la Ley del IVA, aun cuando el gasto no pueda disminuirse del ISR de RESICO.
Por eso, conservar los CFDI de los gastos sigue siendo importante.
¿Los gastos se pueden deducir en RESICO?
Para una persona física que tributa en RESICO, los gastos no se utilizan como deducciones autorizadas para disminuir los ingresos sobre los cuales se calcula el ISR del régimen.
Esta es una diferencia importante respecto de otros regímenes fiscales.
Por ejemplo, una persona física que tributa en el régimen de actividades empresariales y profesionales puede aplicar determinadas deducciones autorizadas conforme al artículo 103 de la Ley del ISR, entre ellas gastos e inversiones que cumplan los requisitos correspondientes.
Te recomiendo ver qué es la contabilidad para personas físicas
En cambio, el artículo 113-E establece expresamente que el ISR de RESICO se calcula sin aplicar deducciones.
Por eso no conviene pensar:
“Estoy en RESICO, voy a facturar gasolina, computadora, renta y teléfono para descontarlos de mis ingresos”.
La factura sirve para acreditar y documentar la operación y puede tener relevancia para otras obligaciones fiscales, pero no convierte automáticamente ese gasto en una deducción de ISR dentro de RESICO.
¿Qué diferencia hay entre facturar un gasto y deducirlo?
Son conceptos diferentes.
Facturar un gasto significa solicitar al proveedor un CFDI que compruebe la adquisición de un bien o servicio.
Deducir un gasto significa disminuir fiscalmente ese gasto de los ingresos para determinar la base sobre la cual se calcula un impuesto, cuando la legislación permite hacerlo.
En RESICO para personas físicas, puedes tener el CFDI del gasto y conservarlo, pero eso no significa que puedas restarlo de los ingresos para calcular el ISR del régimen.
Esta diferencia explica por qué la respuesta a “¿qué gastos puedes facturar en RESICO?” no debe ser simplemente una lista de gastos deducibles.
¿Qué pasa si facturo un gasto que no está relacionado con mi actividad?
Lo recomendable es que los gastos estén correctamente documentados y que exista una relación real con la actividad económica cuando se pretenda darles un efecto fiscal.
No tiene sentido solicitar facturas de gastos personales únicamente porque se tenga la posibilidad de obtener un CFDI.
Además, para efectos del IVA existen requisitos específicos para que un impuesto trasladado pueda acreditarse. La regla aplicable a RESICO señala que el IVA relacionado con actividades empresariales, profesionales o con el uso o goce temporal de bienes puede acreditarse cuando el gasto sea deducible para efectos del ISR, aunque dicho gasto no se aplique para determinar el ISR de RESICO.
Por ello, antes de considerar que un gasto tiene un beneficio fiscal, conviene revisar si cumple los requisitos correspondientes.
¿Qué debe contener una factura de RESICO?
Como cualquier CFDI, la factura debe emitirse conforme a las disposiciones fiscales aplicables y contener la información correspondiente a la operación.
Entre los datos que normalmente intervienen se encuentran:
- RFC del emisor.
- RFC del receptor.
- Régimen fiscal.
- Código postal del domicilio fiscal del receptor.
- Uso de CFDI.
- Descripción del bien o servicio.
- Cantidad y unidad correspondiente.
- Valor de la operación.
- Impuestos trasladados o retenidos, cuando correspondan.
- Forma y método de pago, según la operación.
- Los demás datos exigidos por el CFDI aplicable.
El objetivo es que el comprobante represente correctamente la operación realizada y que la información sea consistente con las obligaciones fiscales del contribuyente.
¿Qué ingresos debe facturar una persona física en RESICO?
La obligación principal es documentar mediante CFDI los ingresos que correspondan a las actividades por las que tributa.
El SAT señala que las personas físicas en RESICO deben contar con CFDI por la totalidad de sus ingresos efectivamente cobrados y expedir y entregar comprobantes a sus clientes por las operaciones realizadas.
Si el cliente no solicita una factura individual, existen reglas para emitir un comprobante global por las operaciones realizadas con el público en general.
Esto hace que la facturación no sea un trámite secundario: forma parte directamente del cálculo y cumplimiento fiscal del régimen.
¿Hay un límite de ingresos para estar en RESICO?
Sí. Para las personas físicas que optan por RESICO, el artículo 113-E establece como referencia un límite de ingresos propios de las actividades correspondientes de $3.5 millones de pesos en el ejercicio inmediato anterior. También establece consecuencias cuando durante el año se excede esa cantidad.
Por ello, quien tributa en RESICO debe llevar un control adecuado de sus ingresos y de los CFDI que emite.
Ejemplo: qué puede facturar un diseñador en RESICO
Supongamos que una persona física presta servicios de diseño gráfico y está correctamente registrada en RESICO.
Durante el mes realiza tres trabajos:
| Cliente | Servicio | Importe |
| Empresa A | Diseño de identidad visual | $12,000 |
| Empresa B | Diseño de material publicitario | $8,000 |
| Empresa C | Diseño para redes sociales | $5,000 |
Los tres servicios pueden documentarse mediante los CFDI correspondientes si forman parte de la actividad que realiza el contribuyente.
Ahora supongamos que durante ese mismo mes paga:
- $3,000 de renta de oficina.
- $1,500 de internet.
- $2,000 de software.
- $4,000 por una computadora.
Debe solicitar los CFDI correspondientes cuando proceda y conservarlos.
Sin embargo, esos $10,500 de gastos no se restan de los $25,000 de ingresos para calcular el ISR de RESICO. El régimen determina el impuesto sobre los ingresos efectivamente cobrados, sin aplicar deducciones.
¿Qué debo revisar antes de facturar en RESICO?
Antes de emitir una factura, conviene comprobar cinco aspectos:
- Que la operación realmente se haya realizado.
- Que corresponda a una actividad que realizas.
- Que tu situación fiscal esté actualizada.
- Que los datos fiscales del cliente sean correctos.
- Que el CFDI refleje correctamente el bien o servicio y los impuestos aplicables.
Además, debes conservar los comprobantes de tus gastos e inversiones y cumplir con las demás obligaciones del régimen.
Conclusión: ¿qué cosas puedo facturar en RESICO?
Entonces, ¿qué cosas puedo facturar en RESICO? Como persona física, puedes facturar los bienes que vendas, los servicios que prestes y, cuando corresponda, el uso o goce temporal de bienes que otorgues, siempre que sean operaciones reales relacionadas con las actividades por las que tributas.
También puedes y debes solicitar CFDI por los gastos e inversiones relacionados con tu actividad. Sin embargo, una factura de gasto no significa que ese importe pueda restarse de tus ingresos para calcular el ISR de RESICO, porque este régimen para personas físicas determina el impuesto sin aplicar deducciones.
La diferencia entre ingresos facturados, gastos documentados y deducciones fiscales es fundamental para evitar errores al cumplir con el SAT.
¿Necesitas ayuda con tus obligaciones fiscales?
Si tienes dudas sobre qué puedes facturar, cómo emitir tus CFDI o qué tratamiento fiscal tienen tus ingresos y gastos en RESICO, lo recomendable es revisar tu situación concreta con un contador público.
Preguntas frecuentes sobre qué se puede facturar en RESICO
¿Qué cosas puedo facturar en RESICO?
Puedes facturar los bienes que vendas, los servicios que prestes y, cuando corresponda, el uso o goce temporal de bienes que otorgues, siempre que las operaciones correspondan a las actividades por las que tributas y se emitan los CFDI correspondientes.
¿Qué se factura en el Régimen Simplificado de Confianza?
En el Régimen Simplificado de Confianza se facturan los ingresos derivados de las actividades empresariales, profesionales o del uso o goce temporal de bienes que realice el contribuyente y que correspondan a su situación fiscal.
¿Qué puedo facturar si estoy en RESICO?
Puedes facturar los productos y servicios que realmente vendas o prestes dentro de las actividades económicas que tengas registradas y por las que tributes en RESICO.
¿Qué puedo facturar si soy RESICO para reducir mis impuestos?
Los gastos que factures no reducen directamente el ISR de RESICO de una persona física, ya que el artículo 113-E establece que el impuesto se determina sin aplicar deducciones. Sin embargo, debes obtener y conservar los CFDI de tus gastos e inversiones y estos pueden tener relevancia para otras obligaciones fiscales, como el acreditamiento del IVA cuando se cumplan sus requisitos.
¿Qué gastos puedes facturar en RESICO?
Puedes solicitar CFDI por gastos e inversiones relacionados con tu actividad, como renta, mercancías, materiales, herramientas, equipo, servicios profesionales, mantenimiento y otros gastos vinculados con la operación, siempre que correspondan a operaciones reales.
¿Los gastos facturados en RESICO son deducibles?
No para determinar el ISR de RESICO de una persona física. Aunque el contribuyente debe obtener y conservar los CFDI de sus gastos e inversiones, el artículo 113-E establece que el ISR se calcula sin aplicar deducciones.
¿Puedo facturar cualquier producto o servicio estando en RESICO?
No debe entenderse de esa manera. La factura debe corresponder a una operación real y a una actividad económica que realice el contribuyente. Si vas a comenzar una actividad diferente, es conveniente revisar y, en su caso, actualizar tu situación ante el SAT antes de facturarla.
¿Tengo que pedir factura de mis gastos aunque esté en RESICO?
Sí. El artículo 113-G establece la obligación de obtener y conservar CFDI que amparen los gastos e inversiones. Que estos gastos no sean deducibles para el ISR de RESICO no elimina la obligación de conservar sus comprobantes.